Guía de Contenidos
- ¿Qué es el crowdlending empresarial? Los tres actores de la operación
- ¿Qué función desempeña la plataforma de crowdlending?
- Diferencias entre el crowdlending empresarial y los préstamos P2P
- ¿Cómo funciona el crowdlending para empresas paso a paso?
- ¿Qué necesidades empresariales se pueden financiar mediante crowdlending?
- ¿Qué requisitos debe cumplir una empresa para acceder al crowdlending?
- Información económica y documentación solicitada
- Solvencia, antigüedad y capacidad de devolución
- ¿Puede exigirse algún tipo de garantía?
- ¿Qué condiciones suele tener un préstamo de crowdlending?
- ¿Cuánto cuesta el crowdlending? Coste para la empresa y rentabilidad para el inversor
- ¿Cuáles son los riesgos específicos de este modelo?
- Preguntas frecuentes sobre el crowdlending
- El crowdlending empresarial permite que una empresa obtenga financiación de varios inversores a través de una plataforma digital, sin que estos adquieran participaciones en su capital.
- La plataforma analiza la solvencia de la empresa, establece las condiciones y publica la operación. Si se alcanza el importe mínimo, facilita la formalización del préstamo y gestiona el cobro y la distribución de las cuotas.
- Puede utilizarse para financiar circulante, maquinaria, existencias, expansión, digitalización o proyectos inmobiliarios. Los préstamos pueden partir desde 20.000 o 30.000 euros, con plazos desde 3 meses y tipos de interés orientativos de entre el 5% y el 13% anual.
- Las plataformas están reguladas por el Reglamento (UE) 2020/1503 y supervisadas por la CNMV en España, pero la inversión no está cubierta por el Fondo de Garantía de Depósitos ni garantiza la recuperación del capital.
El crowdlending se ha consolidado como una de las vías de financiación alternativa más utilizadas por las empresas españolas que buscan diversificar sus fuentes de capital al margen de la banca tradicional. Este modelo permite obtener un préstamo financiado de forma conjunta por varios inversores a través de una plataforma digital, de manera que la empresa recibe los fondos y se compromete a devolver el capital junto con los intereses acordados, mientras que los inversores buscan obtener una rentabilidad por el dinero aportado.
Aunque el proceso se desarrolla de forma online, acceder a esta financiación requiere superar un análisis de solvencia y aceptar unas determinadas condiciones. A continuación, te explicamos cómo funciona el crowdlending empresarial, qué requisitos deben cumplirse, cuánto cuesta para la empresa y qué riesgos asumen las partes que intervienen en la operación.
¿Qué es el crowdlending empresarial? Los tres actores de la operación
El crowdlending empresarial es un modelo de financiación alternativa en el que una empresa obtiene un préstamo aportado por varios inversores a través de una plataforma digital. En la operación intervienen tres actores:
- La empresa, que solicita los fondos para cubrir una necesidad concreta y se compromete a devolver el capital con intereses.
- Los inversores, que financian individualmente una parte del préstamo con el objetivo de obtener una rentabilidad.
- La plataforma, que actúa como intermediaria entre ambas partes y facilita la formalización de la operación.
A diferencia del equity crowdfunding, los inversores no adquieren participaciones ni pasan a formar parte del capital de la empresa.
¿Qué función desempeña la plataforma de crowdlending?
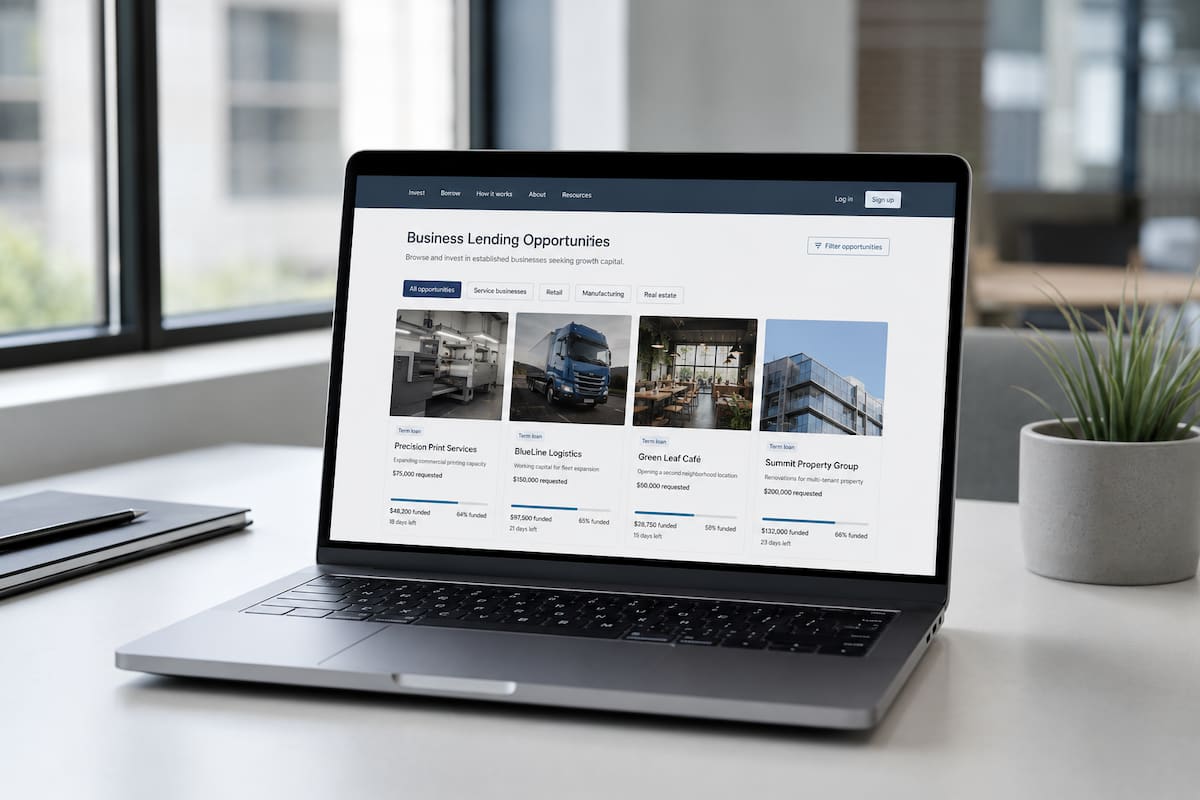
La plataforma actúa como intermediaria entre la empresa y los inversores. Así, recibe la solicitud de financiación, analiza la viabilidad de la operación y la solvencia de la compañía, propone sus condiciones y publica el proyecto para captar las aportaciones. Cuando se alcanza el importe previsto, facilita la formalización del préstamo y la entrega de los fondos. También puede gestionar el cobro de las cuotas, distribuir los pagos entre los inversores y realizar el seguimiento de posibles retrasos.
Estas plataformas deben contar con autorización como proveedores de servicios de financiación participativa conforme al Reglamento (UE) 2020/1503. Cuando están establecidas en España, su autorización y supervisión corresponden a la CNMV, aunque los proveedores autorizados en otros Estados miembros de la UE también pueden prestar servicios en territorio nacional.
Diferencias entre el crowdlending empresarial y los préstamos P2P
Aunque el crowdlending empresarial comparte varias características con los préstamos P2P, como la intermediación de una plataforma digital, ambas soluciones están pensadas para perfiles y necesidades distintas, tal y como se resume en la siguiente tabla:
| Aspecto | Crowdlending empresarial | Préstamos P2P a particulares |
|---|---|---|
| Prestatario | Empresa o profesional | Persona física |
| Finalidad habitual | Circulante, inversiones, expansión o proyectos empresariales | Gastos y necesidades personales |
| Importe medio | Más elevado | Más reducido |
| Análisis de solvencia | Cuentas, endeudamiento, trayectoria y capacidad de devolución | Ingresos, situación laboral e historial crediticio |
| Documentación | Información contable, fiscal y societaria | Documentación personal y económica |
| Regulación | Financiación participativa para proyectos empresariales | Crédito destinado a consumidores |
¿Cómo funciona el crowdlending para empresas paso a paso?
El proceso se desarrolla a través de la plataforma y comprende las siguientes fases:
- Solicitud de financiación: la empresa indica cuánto dinero necesita, a qué lo destinará y en qué plazo pretende devolverlo, además de presentar la documentación económica y societaria requerida.
- Análisis de la operación: la plataforma estudia su solvencia, endeudamiento y capacidad de devolución. Con esos datos, asigna un nivel de riesgo y establece el interés, el plazo y las posibles garantías.
- Publicación y captación: si la solicitud se aprueba, el préstamo se publica en la plataforma para que varios inversores aporten una parte hasta alcanzar el importe previsto.
- Formalización y entrega: una vez alcanzado el importe mínimo establecido, se firma el contrato y el capital se transfiere a la empresa. Si no se reúne dicho importe dentro del plazo fijado, la operación no podrá formalizarse.
- Devolución: la empresa paga las cuotas de capital e intereses conforme al calendario acordado. La plataforma canaliza los cobros, distribuye el dinero entre los inversores y gestiona las posibles incidencias.
¿Qué necesidades empresariales se pueden financiar mediante crowdlending?
Los fondos obtenidos pueden destinarse a diferentes necesidades relacionadas con la actividad y el crecimiento de la empresa. Entre las finalidades más habituales se encuentran las siguientes:
- Financiación de circulante y tesorería: permite afrontar gastos operativos, como nóminas, alquileres o pagos a proveedores, cuando existe un desfase temporal entre los cobros y los pagos.
- Compra de maquinaria y equipamiento: puede utilizarse para adquirir vehículos, equipos tecnológicos, instalaciones u otros activos necesarios para aumentar la capacidad productiva.
- Adquisición de existencias: facilita la compra de mercancías o materias primas para atender un incremento de la demanda, preparar una campaña comercial o negociar mejores condiciones con los proveedores.
- Expansión del negocio: puede financiar la apertura de nuevos establecimientos, la entrada en otros mercados, la ampliación de instalaciones o el refuerzo de la red comercial.
- Digitalización e innovación: permite invertir en software, automatización de procesos, comercio electrónico, ciberseguridad o desarrollo de nuevas soluciones.
- Necesidades puntuales de liquidez: puede actuar como financiación puente hasta que la empresa reciba el pago de una factura, una subvención u otra entrada de fondos prevista.
- Proyectos inmobiliarios: puede destinarse a financiar promociones y otros desarrollos inmobiliarios a través de plataformas especializadas en este tipo de operaciones.
¿Qué requisitos debe cumplir una empresa para acceder al crowdlending?
Antes de publicar la operación de crowdlending, la plataforma analiza tanto la situación de la empresa como el destino de los fondos y las características del préstamo solicitado. Aunque cada proveedor aplica sus propios criterios, normalmente se requiere que la compañía pueda acreditar una actividad económica real, facilite información suficiente para evaluar su riesgo y demuestre que podrá devolver el capital y los intereses en los plazos acordados.
Información económica y documentación solicitada
Para evaluar la solicitud, la plataforma suele pedir:
- Cuentas anuales y balances de los últimos ejercicios.
- Declaración del Impuesto de Sociedades.
- Extractos bancarios recientes.
- Plan de negocio o memoria del proyecto a financiar.
- Datos de facturación y previsión de ingresos.
- Información sobre deuda viva y otros compromisos financieros.
También pueden pedir documentación identificativa y societaria, información sobre los administradores y una explicación del destino de los fondos.
Solvencia, antigüedad y capacidad de devolución
En base a la documentación proporcionada, la plataforma estudia la evolución de los ingresos, la rentabilidad, el nivel de endeudamiento, el historial de pagos y la capacidad del negocio para generar liquidez suficiente. Una mayor solvencia facilita la aprobación y permite que la empresa acceda a unas condiciones más favorables.
Algunas plataformas exigen una antigüedad mínima o varios ejercicios cerrados, aunque no existe un requisito común a todo el sector. En operaciones vinculadas a proyectos concretos también pueden valorarse la experiencia del promotor y las previsiones de ingresos.
¿Puede exigirse algún tipo de garantía?
Depende de la operación y del perfil de riesgo asignado. En préstamos de menor importe o destinados a empresas con buena solvencia, puede no pedirse ninguna garantía adicional. En cambio, en operaciones de mayor volumen –o cuando el análisis de riesgo lo aconseja– la plataforma puede solicitar avales personales o societarios, la pignoración de determinados derechos o garantías reales sobre activos, como una hipoteca.
¿Qué condiciones suele tener un préstamo de crowdlending?
Aunque las condiciones concretas dependen de la plataforma, el sector y el riesgo de la operación, a continuación ofrecemos algunos rangos orientativos:
- Importe financiado: desde unos 20.000 o 30.000 euros hasta varios millones. Dentro del régimen europeo armonizado, las ofertas están limitadas a 5 millones de euros por promotor durante un periodo de 12 meses.
- Plazo de devolución: habitualmente entre 3 meses y 5 años, aunque algunas operaciones pueden extenderse más según la duración del proyecto.
- Tipo de interés: normalmente es fijo y puede oscilar entre el 5% y el 13% anual. El coste total para la empresa puede incluir, además, las comisiones cobradas por la plataforma.
- Sistema de amortización: el más común es el sistema francés, con cuotas periódicas que incluyen capital e intereses. En proyectos inmobiliarios también son habituales las operaciones bullet, con devolución del capital al vencimiento.
- Periodicidad de los pagos: puede ser mensual, trimestral o semestral, según la actividad financiada y la previsión de ingresos.
- Amortización anticipada: suele permitirse en las condiciones establecidas en el contrato, aunque puede aplicarse una comisión o exigirse el pago de un periodo mínimo de intereses.
- Periodo de carencia: algunas operaciones permiten aplazar temporalmente la amortización del capital, aunque durante ese periodo pueden seguir pagándose intereses.
¿Cuánto cuesta el crowdlending? Coste para la empresa y rentabilidad para el inversor
El coste para la empresa se fija en función del nivel de riesgo asignado por la plataforma. Como referencia orientativa, las operaciones de menor riesgo suelen moverse en un TIN de entre el 5% y el 8%, mientras que los perfiles de riesgo medio-alto pueden alcanzar entre un 10% y un 13%, o incluso más según la plataforma y el sector.
A este porcentaje pueden sumarse, en algunas plataformas, comisiones de apertura o gestión sobre el importe financiado, gastos de formalización de las garantías y costes por amortización anticipada o impago.
Para el inversor, la rentabilidad bruta procede de los intereses aplicados al capital pendiente de devolución. La rentabilidad neta puede reducirse por las comisiones de la plataforma y los impuestos aplicables. Algunas plataformas no cobran al inversor por la operativa ordinaria, mientras que otras aplican un porcentaje sobre el saldo pendiente u otros servicios.
¿Cuáles son los riesgos específicos de este modelo?
Aunque la plataforma analiza las operaciones, el crowdlending puede implicar ciertos riesgos tanto para la empresa como para los inversores:
- Impago del prestatario: si el negocio atraviesa dificultades, puede haber retrasos o impagos en las cuotas, por lo que el inversor podría perder los intereses y una parte o la totalidad del capital aportado.
- Falta de cobertura: estas inversiones no están protegidas por el Fondo de Garantía de Depósitos ni por los sistemas de indemnización de inversores.
- Escasa liquidez: normalmente, el inversor debe mantener su participación hasta el vencimiento. No todas las plataformas disponen de un mercado secundario y, cuando existe, la venta anticipada no está garantizada.
- Limitaciones del análisis: la calificación asignada orienta sobre el riesgo, pero no garantiza la solvencia futura de la empresa. Además, la evaluación depende de la calidad y actualidad de la información disponible.
- Captación incompleta: para la empresa, la publicación del proyecto no asegura la obtención del dinero. Si no se alcanza el importe mínimo dentro del plazo establecido, la operación puede no llegar a formalizarse.
- Tensión financiera: el préstamo genera cuotas y costes que pueden perjudicar la liquidez de la compañía si sus ingresos son inferiores o llegan más tarde de lo previsto.
→ ¿Buscas una alternativa para financiar tu empresa? En Kontactalia Finance estudiamos la operación y te orientamos hacia la solución que mejor se adapte a tus necesidades. Contacta con nuestro equipo y recibe una propuesta rápida y personalizada.
Preguntas frecuentes sobre el crowdlending
¿Qué diferencia hay entre crowdlending y crowdfunding?
El crowdlending es una modalidad de crowdfunding basada en préstamos, en la que la empresa recibe dinero de varios inversores y debe devolverlo con intereses. En cambio, en el equity crowdfunding, los inversores adquieren participaciones o valores, mientras que en el crowdfunding de recompensas o donaciones no existe un préstamo que deba reembolsarse.
¿El crowdlending es legal y seguro en España?
Sí, siempre que se realice a través de una plataforma autorizada como proveedor de servicios de financiación participativa conforme al Reglamento (UE) 2020/1503, incorporado en España por la Ley 18/2022. La CNMV es la autoridad que autoriza y supervisa estas plataformas en nuestro país.
¿Cuál es el importe mínimo y máximo que puede financiar una empresa mediante crowdlending?
No existe un límite común a todas las plataformas, sino que cada una fija sus propios importes según el proyecto y la empresa. El régimen europeo armonizado abarca ofertas de hasta 5 millones de euros por promotor en 12 meses, aunque en España existen plataformas no armonizadas autorizadas para intermediar ofertas superiores a ese importe.
¿Qué ocurre si la empresa no puede devolver el préstamo a los inversores?
En estos casos, la plataforma aplica el procedimiento previsto en el contrato, que puede incluir una reclamación extrajudicial, la negociación de un nuevo calendario o la ejecución de las garantías. Si el dinero no se recupera, los inversores pueden perder una parte o la totalidad del capital.
¿Puede una empresa de nueva creación acceder a crowdlending?
Sí, aunque puede resultar más difícil porque todavía no dispone de cuentas históricas ni trayectoria de pagos. Algunas plataformas exigen una antigüedad mínima o ejercicios cerrados. Otras valoran el plan de negocio, las previsiones financieras, la experiencia de los promotores y las garantías aportadas para decidir si publican la operación.
¿Los préstamos de crowdlending aparecen en la CIRBE?
Por lo general, no. Las plataformas de crowdlending no son entidades de crédito obligadas a declarar operaciones a la CIRBE del Banco de España, por lo que esta financiación no queda reflejada en el historial que consultan los bancos, a diferencia de un préstamo bancario tradicional.
Alejandro Melero García · CEO de Kontactalia Finance
Asesor financiero con más de 15 años de experiencia en financiación alternativa para empresas, promotores y particulares. Sobre el autor · LinkedIn
¿Necesitas financiación a medida?
Estudiamos tu operación y te damos una respuesta ágil.
Contactar con Kontactalia Finance
Estudiamos tu operación y te damos una respuesta ágil.
Contactar con Kontactalia Finance