Alternativas a la banca tradicional: qué opciones hay
22 de septiembre de 2026
Consulta el mapa de las alternativas a la banca tradicional: qué opciones de financiación existen fuera del banco y con qué perfiles encaja cada una.
Leer artículo →Financiación no bancaria · Regulado · Toda España
Actualizado: julio de 2026
En Kontactalia Finance, la división financiera del Grupo Kontactalia, estructuramos financiación alternativa con garantía inmobiliaria para particulares, autónomos, empresas y promotores inmobiliarios: convertimos el valor de un inmueble en liquidez cuando la banca rechaza el crédito o no llega a tiempo.
El concepto
La financiación alternativa —también llamada financiación privada o no bancaria— es toda vía de obtener capital fuera de la banca y el crédito tradicional: la operación se aprueba por su viabilidad y sus garantías, no únicamente por el scoring automático del banco. Bajo ese paraguas conviven instrumentos muy distintos —capital privado, direct lending, crowdlending, factoring o préstamos con garantía hipotecaria—, uno para cada necesidad y cada perfil de riesgo; aplicados al ladrillo forman la financiación alternativa inmobiliaria.
Nosotros trabajamos una modalidad concreta: la financiación con garantía inmobiliaria, que convierte el valor de un inmueble en liquidez. Frente al algoritmo de scoring, analizamos a mano dos cosas: qué garantía respalda la operación y cuál es tu plan de salida.
Cuándo encaja
Tiene sentido en situaciones concretas en las que el banco no llega o no llega a tiempo:
Condiciones
Trabajamos con importes desde 15.000 € —hasta 200 millones de euros en empresas—, TIN desde el 8% anual en las operaciones de mayor importe y garantía —de forma general, desde el 10%— y amortización flexible —sistema francés, carencia o bullet—, con plazos a medida: de 3 a 15 años según ticket en empresas y hasta 20 años en particulares. El LTV llega al 50% en empresas (incluyendo todos los gastos del préstamo) y al 40% en particulares. La deuda de empresas y promotores queda fuera de la CIRBE; con particulares se firma bajo la Ley 5/2019 (LCCI), con tasación oficial y periodo de reflexión.
Comparativa
| Vector de análisis | Financiación alternativa | Banca tradicional |
|---|---|---|
| Naturaleza de la garantía | Colateral inmobiliario; se aceptan segundas cargas | Garantías mixtas; hipoteca en primera carga |
| Filtro de morosidad (ASNEF/RAI) | Flexible si la operación es viable | Rechazo automático por scoring |
| Impacto en CIRBE | Off-CIRBE en empresas y promotores | Computa al 100% |
| Agilidad de firma | Empresas <1 sem · particulares 15-20 días · promotores 2-4 sem | Semanas o meses |
| Criterio de aprobación | Solvencia + valor del activo + plan de salida | Ratios históricos; deniega con pérdidas |
| Coste del capital | Superior al bancario, a cambio de agilidad y acceso | TIN inferior, pero con venta cruzada y más requisitos |
Análisis completo: financiación alternativa vs. financiación tradicional →
Por qué funciona
Cuatro palancas explican por qué te encaja cuando el banco no llega: te evaluamos por el activo y la viabilidad, no únicamente por un scoring ciego; firmas con agilidad ante notario; ajustamos la amortización a tu caja, con carencia o bullet; y no saturas tu pool bancario, porque no computa en la CIRBE.
Sin maquillaje
Como todo crédito, mira tres cosas: el coste total —superior al bancario—, las garantías que comprometes y la entidad. Una mala previsión de devolución puede afectar a tu patrimonio. Regla simple: entidad registrada, coste transparente y calendario realista.
El proceso
Evaluación
Estudio inicial del caso y la garantía, con confidencialidad.
Viabilidad
Solvencia, cruce con la CIRBE y LTV exacto.
Oferta
Vinculante y sin letra pequeña: TIN, TAE, gastos y cuadro de amortización.
Firma
Ante el notario que elijas y desembolso inmediato por SEPA.
Por qué con nosotros
Kontactalia Finance, S.L. (CIF B65071821) es la división financiera del Grupo Kontactalia, en activo desde 2009. Operamos como entidad regulada, con seguro de responsabilidad civil y firma ante el notario que elijas. No te pedimos que confíes en nuestra palabra: cada registro es público y puedes descargar los certificados originales aquí abajo.
"No analizamos únicamente un scoring numérico: analizamos un objetivo, un perfil, una garantía, una capacidad de retorno y un plan de salida claro. Por eso aprobamos operaciones que el banco rechaza."— Alejandro Melero García, CEO de Kontactalia Finance
Asesor Financiero Certificado en crédito inmobiliario (LCCI) por EFPA España y galardonado con la Estrella de Oro a la excelencia profesional.
Inscrita el 26 de agosto de 2020 en el Registro de Intermediarios de Crédito Inmobiliario, conforme al artículo 27 de la Ley 5/2019 (LCCI).
Inscrita por Resolución de 17 de octubre de 2013 en el Registro Estatal de Empresas (Ley 2/2009), ante el Instituto Nacional del Consumo.
Nuestro CEO es Asesor Financiero Certificado en crédito inmobiliario (LCCI) por EFPA España. Recertificación de 27/11/2025, vigente hasta diciembre de 2026.
Seguro de responsabilidad civil vigente · Firma ante notario de libre elección · Operaciones con consumidores bajo la Ley 5/2019 (LCCI).
Trayectoria y solvencia
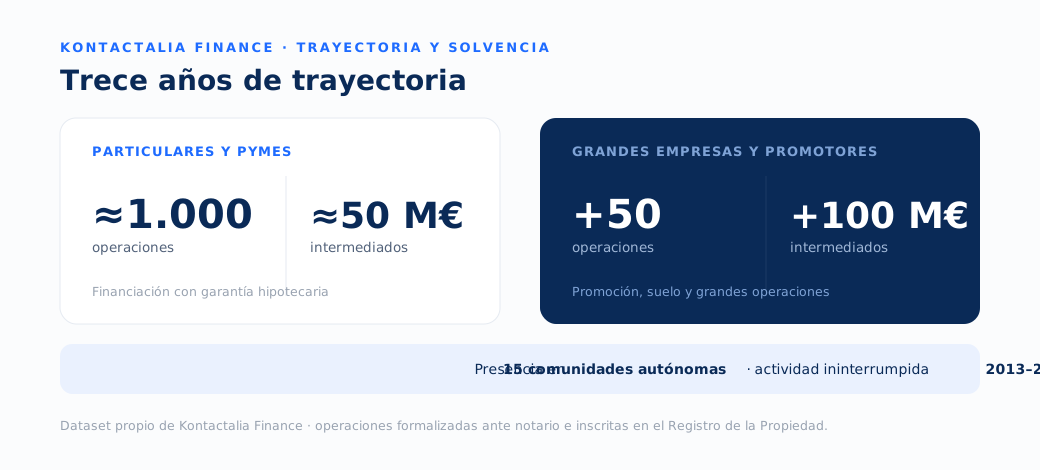
Detrás de cada operación hay trece años de trabajo. En financiación con garantía hipotecaria para particulares y pymes acumulamos cerca de 1.000 operaciones y alrededor de 50 millones de euros intermediados; y en grandes operaciones de empresas y promotores, más de 50 operaciones y más de 100 millones. Todo con presencia en 15 comunidades autónomas y cada préstamo formalizado ante notario.
Elige tu camino
Prestamistas.es, Capital Privado MB, Financia-T y PrestaPro son las cuatro marcas de Kontactalia Finance. Cada una resuelve un perfil concreto.
Particulares
Prestamistas particulares y privados en toda España. Dinero rápido con préstamos con garantía hipotecaria: cancelación de deudas, reunificación, préstamos con ASNEF y liquidez urgente.
Solicita tu estudioen Prestamistas.es →Capital privado
Préstamos de capital privado y financiación privada estructurada para particulares, autónomos y empresas: operaciones de mayor recorrido y reestructuración de deudas, con la agilidad que la banca no da y un enfoque corporativo.
Solicita tu estudioen Capital Privado MB →Empresas · B2B
Financiación alternativa y corporativa para empresas, B2B de empresa a empresa, con fondos de inversión privados: liquidez, circulante y reestructuración sin saturar el pool bancario.
Solicita tu estudioen Financia-T →Promotores
Financiación alternativa para promotores inmobiliarios: préstamo promotor y préstamo de suelo para la construcción, la obra y la promoción inmobiliaria, sin exigencia de preventas.
Presenta tu proyectoen PrestaPro →Kontactalia Finance define el concepto y deriva cada operación a la marca del grupo especializada en tu caso.
Preguntas frecuentes
Es toda vía de capital ajena a la banca: capital privado, deuda directa, crowdlending o préstamos con garantía hipotecaria. La diferencia de fondo está en el criterio de aprobación: la garantía y la viabilidad de tu operación, no el scoring automático. A cambio ganas agilidad y estructuras a medida.
Sí. Es legal y se enmarca en la Ley 5/2015 de fomento de la financiación empresarial y, cuando interviene un consumidor, en la Ley 5/2019 (LCCI). La seguridad está en trabajar con entidades reguladas y firmar siempre ante notario.
Cuesta más porque asume más riesgo y resuelve antes. Mira el coste total de financiación —principal más intereses— junto a las comisiones. Compensa cuando desbloquea una operación que el banco rechaza o no resuelve a tiempo: ahí el coste se mide contra la oportunidad, no contra el TIN del banco.
Particulares con una propiedad, autónomos, empresas y pymes, y promotores inmobiliarios. El requisito común es sencillo: una garantía y un plan de devolución viable. Tu historial pesa mucho menos que en el banco; lo que mandan son el activo y el proyecto.
Depende del producto. La preaprobación llega en 24-48 horas tras un primer análisis. En empresa, la firma puede cerrarse en menos de 7 días si la tasación y la documentación están listas; en promoción o suelo, de dos a cuatro semanas; en particulares, en unos 15-20 días, por el periodo de reflexión notarial que marca la LCCI (14 días en Cataluña y 10 en el resto de España).
En empresas y promotores, canalizada por deuda privada, no satura tu pool bancario ni computa en la CIRBE: mantienes intacta tu capacidad con los bancos. Cuando interviene un particular como consumidor, la operación sí computa.
Somos intermediario financiero: conectamos a quien necesita financiación con inversores privados que ponen el capital, y estructuramos y coordinamos toda la operación hasta la firma ante notario.
Sí. Kontactalia Finance, S.L. está inscrita en el Registro de Intermediarios de Crédito Inmobiliario del Banco de España (D238) y en el Registro de Consumo (439/2013), y opera bajo la Ley 5/2019 (LCCI) cuando intervienen consumidores.
Sobre todo la financiación con garantía inmobiliaria: convertimos el valor de un inmueble en liquidez para empresas, particulares y promotores, con análisis manual centrado en la garantía y en tu plan de salida.
Por perfil: particulares a Prestamistas.es, capital privado (particulares, autónomos y empresas) a Capital Privado MB, empresas a Financia-T y promotores e inmobiliario a PrestaPro. Esta web define el concepto y te deriva a la marca del grupo especializada en tu caso.
Cuéntanos tu operación y te orientamos: te decimos qué solución encaja y la ponemos en manos del equipo de Kontactalia Finance que mejor la resuelve. Sin compromiso y sin coste.
O ve directo a la marca especializada: Prestamistas.es · Capital Privado MB · Financia-T · PrestaPro
Noticias
Guías y análisis recientes sobre financiación alternativa para empresas, promotores y particulares.
22 de septiembre de 2026
Consulta el mapa de las alternativas a la banca tradicional: qué opciones de financiación existen fuera del banco y con qué perfiles encaja cada una.
Leer artículo →
6 de agosto de 2026
Descubre en qué consiste el direct lending, qué modalidades existen y qué debes valorar antes de plantearte esta vía de financiación para tu empresa.
Leer artículo →
29 de julio de 2026
Te contamos cómo funciona el crowdlending, qué requisitos deben cumplirse, cuánto cuesta para la empresa y qué riesgos asumen las partes que intervienen.
Leer artículo →Cuéntanos tu operación y la ponemos en manos del equipo de Kontactalia Finance que mejor la resuelve. Sin compromiso y sin coste.