Nodo de conocimiento · Particulares
Financiación alternativa para particulares
Actualizado: julio de 2026
En Kontactalia Finance estructuramos financiación alternativa para particulares con garantía hipotecaria: convertimos el valor de tu vivienda en liquidez bajo la Ley 5/2019 (LCCI), incluso si estás en ASNEF o el banco te ha dicho que no.
Acceder a Prestamistas.es →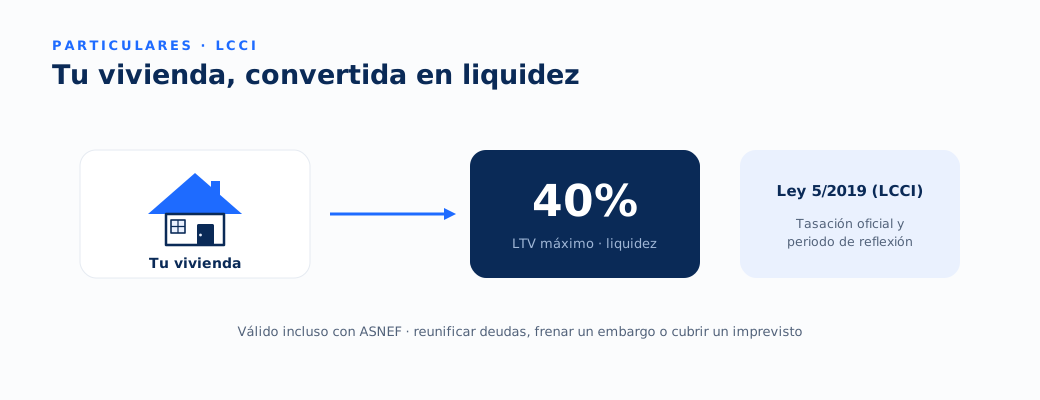
El concepto
Qué es la financiación alternativa para particulares
La financiación alternativa para particulares es toda vía de obtener capital ajena a la banca dirigida a personas físicas —capital privado, crowdlending o préstamos con garantía hipotecaria—, aprobada por la garantía y la viabilidad, no únicamente por el scoring. Es la respuesta cuando el banco dice que no pero tienes un inmueble que avala la operación.
La modalidad más sólida y regulada —y la que trabajamos— es el préstamo con garantía hipotecaria bajo la Ley 5/2019 (LCCI): convierte el valor de tu vivienda en liquidez, con tasación oficial y periodo de reflexión. La operación la tramita Prestamistas.es, nuestra marca para particulares.
Nuestra modalidad
Cómo funciona el préstamo con garantía hipotecaria (LCCI)
El préstamo con garantía hipotecaria para particulares se aprueba por el valor del inmueble y por tu capacidad de devolución, no por tu historial. El proceso está regulado de principio a fin: estudio de solvencia obligatorio para evitar el sobreendeudamiento; tasación oficial, que fija el importe máximo según el LTV; entrega de la documentación oficial (FEIN/FiAE) y un periodo de reflexión mínimo de 10 días naturales —14 en Cataluña— con asesoramiento notarial gratuito; y firma ante el notario que elijas, con desembolso inmediato.
La vivienda sigue siendo tuya; al terminar de pagar, se cancela la carga hipotecaria. A diferencia de empresas y promotores, en particulares la operación sí computa en la CIRBE, porque interviene un consumidor.
Situaciones en las que el préstamo con garantía de tu vivienda resuelve mejor que la banca.
- Reunificación de deudas — agrupar varios préstamos en una sola cuota más baja.
- Cancelación de embargos o subastas — liquidez para frenar una ejecución.
- Liquidez urgente — imprevistos, gastos médicos, herencias.
- Acceso con ASNEF o sin nómina — con patrimonio, cuando el banco rechaza pese a tener un inmueble.
Comparativa
Alternativa (regulada LCCI) vs. banca retail
| Vector | Financiación alternativa (LCCI) | Banca retail |
|---|---|---|
| Filtro de aprobación | Solvencia flexible; viable con ASNEF si LTV<40% y capacidad de pago | Rechazo algorítmico (ASNEF, endeudamiento >35%) |
| Garantía | Admite 2ª carga si hay margen de LTV | Exige activo libre de cargas |
| Tiempos | 15-20 días (FEIN + reflexión 10/14 días) | 1-3 meses |
| Plazos / amortización | Hasta 20 años; sistema francés o americano/carencia | Sistema francés estándar |
| Coste | TIN desde el 10%; cancelación anticipada desde el 0% | TIN inferior + alta vinculación |
| CIRBE | Computa (interviene consumidor) | Computa |
| Casos de uso | Reunificación, embargos, herencias, liquidez con patrimonio | Compra de vivienda, consumo |
Análisis completo: financiación alternativa vs. financiación tradicional → · Ventajas de la financiación alternativa →
Condiciones orientativas (no oferta): importe desde 15.000 € y hasta el 40% del valor de tasación (LTV); plazos hasta 20 años; TIN orientativo desde el 10% anual; cancelación anticipada desde el 0%; gastos de tasación, notaría, registro y gestoría. Las condiciones definitivas las fija Prestamistas.es tras el estudio.
El siguiente paso
Tu operación, en manos de Prestamistas.es
La financiación privada para particulares de Kontactalia Finance se estructura y firma a través de Prestamistas.es, nuestra marca especializada: estudia tu caso, calcula el LTV y te acompaña, con todas las garantías de la LCCI, hasta la firma ante notario.
Da el siguiente paso →¿Buscas un producto concreto? Si eres autónomo o pyme y buscas capital privado con garantía inmobiliaria, lo gestiona Capital Privado MB.
Tu protección
Por qué pedirlo con Kontactalia Finance
Cuando quien firma es una persona, no una sociedad, la ley te protege de forma especial: tu operación se tramita bajo la Ley 5/2019 (LCCI), con estudio de solvencia, FEIN, periodo de reflexión y asesoramiento notarial gratuito antes de firmar. Kontactalia Finance, S.L. (CIF B65071821), división financiera del Grupo Kontactalia y en activo desde 2009, está inscrita en los registros oficiales que ves abajo y cuenta con seguro de responsabilidad civil. No te pedimos confianza a ciegas: descarga los certificados y compruébalo.
"No analizamos únicamente un scoring numérico: analizamos un objetivo, un perfil, una garantía, una capacidad de retorno y un plan de salida claro. Por eso aprobamos operaciones que el banco rechaza."— Alejandro Melero García, CEO de Kontactalia Finance
CEO y socio fundador
Asesor Financiero Certificado en crédito inmobiliario (LCCI) por EFPA España y galardonado con la Estrella de Oro a la excelencia profesional.
Banco de España · D238
Inscrita el 26 de agosto de 2020 en el Registro de Intermediarios de Crédito Inmobiliario, conforme al artículo 27 de la Ley 5/2019 (LCCI).
Registro de Consumo · 439/2013
Inscrita por Resolución de 17 de octubre de 2013 en el Registro Estatal de Empresas (Ley 2/2009), ante el Instituto Nacional del Consumo.
Certificación profesional · LCCI
Nuestro CEO es Asesor Financiero Certificado en crédito inmobiliario (LCCI) por EFPA España. Recertificación de 27/11/2025, vigente hasta diciembre de 2026.
Seguro de responsabilidad civil vigente · Firma ante el notario que tú elijas · Al intervenir un consumidor, tu operación se rige por la Ley 5/2019 (LCCI).
Preguntas frecuentes
Dudas habituales de los particulares
¿Qué es un préstamo con garantía hipotecaria para particulares?
Un préstamo con garantía hipotecaria para particulares es un crédito respaldado por un inmueble de tu propiedad. Al existir esa garantía, lo conceden inversores privados aunque el banco haya dicho que no, dentro del marco de la LCCI.
¿Puedo pedir dinero con mi casa como aval estando en ASNEF?
Sí. Estando en ASNEF puedes obtener un préstamo si aportas una vivienda como garantía, porque la decisión se apoya en el inmueble y no únicamente en tu historial crediticio. El importe y el coste se ajustan a ese mayor riesgo.
¿Cuánto me pueden prestar sobre mi vivienda?
El importe depende del LTV sobre el valor de tasación: de forma orientativa se financia hasta el 40%, con importes desde 15.000 €. Cuanto mayor sea el valor libre de cargas del inmueble, mayor será el importe disponible, siempre ajustado a tu capacidad de devolución.
¿Qué pasa si no puedo devolver el préstamo con garantía hipotecaria?
Si dejas de pagar, la garantía hipotecaria respalda la deuda y, en último término, puede ejecutarse el inmueble. Por eso solo debe contratarse con un plan de devolución realista; antes de firmar conviene revisar el coste total de financiación.
¿Sirve para reunificar deudas o frenar un embargo?
Sí. Un préstamo con garantía de la vivienda puede usarse para reunificar varias deudas en una sola cuota o para aportar liquidez que frene un embargo, siempre que el inmueble tenga valor suficiente.
¿Qué diferencia hay entre un préstamo entre particulares y uno bancario?
Un préstamo entre particulares lo financian inversores privados en lugar de un banco: es más ágil y flexible y acepta perfiles que la banca rechaza, a cambio de un coste superior. Es seguro cuando se firma ante notario y con entidad regulada.
Cómo trabajamos: Prestamistas.es
¿Cómo trabaja Prestamistas.es los préstamos para particulares?
Prestamistas.es, la marca del grupo para particulares, conecta a personas que necesitan liquidez con inversores privados regulados, usando la vivienda como garantía y firmando siempre ante el notario que elija el cliente.
¿Trabajáis con personas en ASNEF o sin nómina?
Sí. Trabajamos casos con ASNEF o sin nómina cuando existe un inmueble que respalde la operación, porque valoramos la garantía y la capacidad real de devolución por encima del historial.
¿Ante quién se firma y cómo es el proceso?
El proceso pasa por un estudio del caso y de la garantía, una oferta con todas las condiciones y la firma ante el notario que elija el cliente, dentro de los plazos y la transparencia que exige la LCCI.
¿Cobráis algo por adelantado por el estudio?
El estudio inicial no obliga a nada y las condiciones se entregan por escrito antes de firmar. Cualquier importe de la operación queda detallado en la oferta, sin cargos ocultos.
Datos del sector
Observatorio de la Financiación Alternativa
Primer retrato transparente del préstamo alternativo pequeño y mediano en España para particulares y empresas (2013–2026): importes, precios, plazos y distribución geográfica, con datos reales de Kontactalia Finance.
Ver el Observatorio →Sigue leyendo
Artículos relacionados para particulares
- Guía de reunificación de deudas: cómo bajar tu cuota
- ¿Cuándo prescribe una deuda? Tipos y plazos
- Préstamos P2P: qué son y cómo funcionan
- Riesgos de la financiación alternativa
En la prensa: La Vanguardia — «Préstamos privados con garantía hipotecaria: cómo opera Prestamistas.es en un mercado que crece al margen de los bancos» (28/06/2026). Más apariciones en Prensa.