XI
Preguntas frecuentes
Dudas habituales de las empresas
¿Qué es la financiación alternativa para empresas?
Es el conjunto de soluciones de deuda, capital o estructuras híbridas que una empresa obtiene fuera de los productos bancarios convencionales: deuda privada, financiadores especializados, préstamo puente, financiación promotora o factoring, entre otras. Se utiliza para comprar activos, obtener liquidez, invertir, reordenar pasivo o cubrir necesidades temporales, siempre tras un análisis de la empresa, la finalidad, las garantías y la capacidad de devolución.
¿En qué se diferencia de la financiación bancaria?
En el modelo de análisis y en la estructura. La banca decide con políticas internas y criterios estandarizados; el financiador alternativo estudia de forma individual el activo, la finalidad y el plan de salida, lo que permite adaptar garantías, plazos y carencias. A cambio, el coste suele ser superior. No son excluyentes: muchas empresas combinan ambas vías, y hay operaciones donde la banca sigue siendo la mejor opción.
¿Es necesario aportar un inmueble?
No en todas las modalidades, pero sí en la especialización del grupo. El factoring se apoya en facturas, el leasing en el propio bien financiado y la financiación participativa no exige garantía real. Las divisiones de Kontactalia Finance se centran en operaciones con respaldo inmobiliario: un activo de la sociedad, de los socios o de una vinculada, ya en propiedad o en proceso de compra.
¿Puede financiarse la compra de una nave o local?
Sí. La compra de naves, locales, oficinas y hoteles operativos es una de las finalidades más habituales de la financiación alternativa empresarial. La operación se estructura con garantía sobre el propio activo adquirido y se analiza junto con la aportación propia, la capacidad de devolución y el calendario de la compraventa. Estas operaciones las estudia Financia-T, la división de financiación empresarial del grupo.
¿Puede estudiarse una empresa con ASNEF, RAI o impagos?
Sí, puede estudiarse. Una incidencia no descarta la operación por sí sola: el financiador alternativo valora su origen, su importe y si la nueva financiación resuelve el problema o solo lo aplaza. Suele exigirse una garantía inmobiliaria suficiente y un plan de devolución claro. Lo que ningún análisis serio hará es aprobar una operación inviable solo porque exista un activo.
¿Qué documentación se necesita?
Para el primer análisis basta la información básica: actividad y datos de la sociedad, finalidad e importe orientativo, descripción del inmueble —ubicación, valor estimado y cargas— y situación de la deuda si la hay. La documentación formal, como cuentas, notas registrales o tasación, se solicita después, cuando la operación encaja y pasa a la división correspondiente.
¿Cómo se determina el coste?
El coste depende de la garantía, el importe, el plazo, el riesgo y la urgencia. Como referencia del mercado que trabaja el grupo, el interés parte del 10% anual (TIN) y baja hasta el entorno del 8% en operaciones superiores a 5 millones de euros. A eso se suman tasación, notaría, registro y asesoramiento. El coste total de financiación —principal más intereses— se detalla por escrito antes de firmar.
¿La operación aparece en CIRBE?
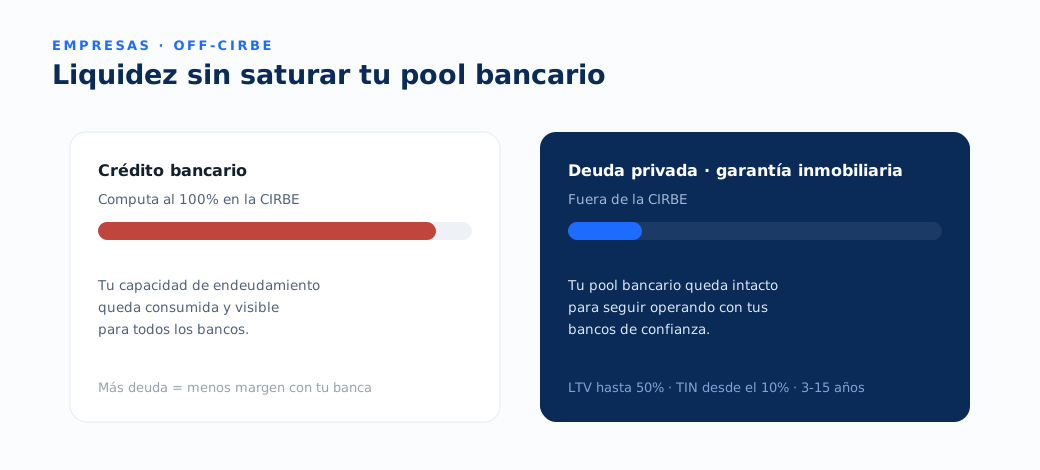
Depende de quién financie. Las entidades de crédito declaran sus riesgos a la CIRBE, la Central de Información de Riesgos del Banco de España; la financiación privada empresarial canalizada a través de inversores privados no se declara, por lo que no consume capacidad de endeudamiento bancario. Es una de las razones por las que empresas con la CIRBE saturada acuden a esta vía. El tratamiento concreto se confirma en cada operación.
¿Cuánto tarda el análisis?
La preaprobación orientativa suele estar en 24-48 horas desde que se recibe la información básica. A partir de ahí, una operación empresarial con la documentación completa puede firmarse ante notario en menos de 7 días; las estructuras más complejas, como una promoción o una reestructuración con varios acreedores, requieren de 2 a 4 semanas. La agilidad depende sobre todo de la calidad del expediente.
¿Qué diferencia hay entre una empresa operativa y un promotor?
La finalidad del activo. Una empresa operativa compra o usa el inmueble para su actividad —una nave, un local, un hotel en explotación— y su operación la estudia Financia-T. Un promotor crea o transforma el inmueble para venderlo —suelo, construcción, rehabilitación, flipping— y su operación corresponde a PrestaPro, con estructuras propias de préstamo promotor. La distinción importa porque el análisis, las garantías y el calendario son distintos.
¿Qué división del grupo estudiará la operación?
Depende del perfil y de la finalidad. Financia-T estudia las operaciones de empresas con respaldo inmobiliario: compra, liquidez, reestructuración, urgencias e incidencias. PrestaPro, las de promoción y transformación inmobiliaria. Capital Privado MB, el distress institucional complejo y el capital privado para autónomos y pymes. Prestamistas.es, las necesidades de particulares. Y si hay dudas, el primer análisis clasifica la operación y la dirige a la división correcta.