Guía de Contenidos
- ¿Qué es la financiación alternativa para hoteles?
- ¿Por qué la banca se queda corta con los proyectos hoteleros?
- Qué operaciones hoteleras se financian con financiación alternativa
- Compra de un activo hotelero
- Construcción desde el suelo
- Reforma y reposicionamiento (CAPEX y FF&E)
- Refinanciación de deuda hotelera
- Bridge-to-bank: la estrategia que ordena todo el ciclo
- Condiciones orientativas en la financiación hotelera privada
- Cuándo dar el paso (y a quién acudir)
- Preguntas frecuentes
- Sigue leyendo
- Un hotel se puede comprar, construir, reformar o refinanciar con financiación alternativa: la garantía es el propio activo y el criterio decisivo es el plan de explotación, no únicamente el scoring.
- Las operaciones más habituales son el préstamo puente para la compra, la financiación de la obra por hitos, el CAPEX de reposicionamiento y la refinanciación con cuotas adaptadas a la estacionalidad.
- La estrategia de referencia es el bridge-to-bank: financiación alternativa durante la fase de riesgo y refinanciación bancaria cuando el hotel alcanza su EBITDA objetivo.
- En el Grupo Kontactalia estas operaciones las estructura PrestaPro, la marca especializada en financiación inmobiliaria y promotora.
Quien tiene un proyecto hotelero entre manos suele toparse pronto con una paradoja: el activo es sólido, el plan de negocio aguanta cualquier análisis… y aun así el banco pide dos o tres ejercicios de explotación estabilizada antes de sentarse a hablar. Mientras tanto, la oportunidad —el edificio a reposicionar, el suelo finalista, el hotel que sale a mercado— no espera a nadie.
La financiación alternativa nació precisamente para ese hueco. En este artículo te contamos cómo funciona aplicada al sector hotelero: qué operaciones cubre, cómo se estructura una operación bridge-to-bank, qué condiciones se manejan y en qué momento conviene poner el proyecto en manos de un especialista.
Si necesitas la base del concepto, la tienes en nuestra guía sobre qué es la financiación alternativa; aquí vamos directos a su aplicación hotelera.
¿Qué es la financiación alternativa para hoteles?
La financiación alternativa para hoteles es el conjunto de fórmulas de capital no bancario —deuda privada, préstamos puente, club deals, mezzanine o crowdlending— que permite la compra, la construcción, la reforma o la refinanciación de un activo hotelero en función de su valor y de la viabilidad del plan de explotación, no únicamente del scoring.
La modalidad dominante es la deuda privada asset-based: la garantía es el propio inmueble, la operación se dimensiona sobre su valor —presente o futuro— y el calendario de pagos se diseña alrededor de la explotación, no al revés.
El hotel es, además, un activo que el inversor privado entiende especialmente bien. Combina valor inmobiliario y negocio en marcha: cada habitación genera caja y cada mejora del EBITDA revaloriza el edificio. Ese mismo apetito inversor alcanza hoy al coliving y al flex living, los otros grandes activos «con camas» del ciclo actual.
¿Por qué la banca se queda corta con los proyectos hoteleros?
Seamos honestos: para un hotel estabilizado, con historial de ocupación y GOP consolidado, la banca sigue siendo la financiación más barata. El problema aparece antes de llegar ahí, y casi siempre por una de estas tres vías:
- Activo sin historial: un hotel cerrado, nuevo o pendiente de reforma no puede acreditar dos o tres ejercicios de explotación, que es justo lo que el análisis bancario necesita. Muchas entidades piden además un contrato de gestión firmado con un operador antes de estudiar la operación.
- Tiempos: las oportunidades hoteleras se compran con arras y fecha de firma; los comités de riesgo trabajan en meses, no en semanas.
- CIRBE: los grupos con varios activos financiados llegan al banco con su capacidad declarada en la CIRBE ya consumida, aunque cada hotel sea rentable por separado.
La vía alternativa no sustituye a la banca: la complementa cubriendo la fase que la banca no puede o no quiere cubrir. De hecho, una operación hotelera bien planteada termina casi siempre donde empezó el problema: en el banco. Enseguida vemos cómo.
Qué operaciones hoteleras se financian con financiación alternativa
Compra de un activo hotelero
La situación clásica: un hotel sale a mercado con arras firmadas y una fecha de escritura que no negocia con ningún comité. El préstamo puente cubre la compra sobre el valor del activo y da margen para preparar después la financiación definitiva, ya con el hotel en cartera. La misma lógica sirve para el edificio que todavía no es hotel y se compra para transformarlo.
Construcción desde el suelo
Se financia el suelo —finalista o en tramitación— y la obra se dispone por hitos de certificación, de modo que solo se paga interés por el capital realmente utilizado. Es la mecánica del préstamo promotor aplicada a un activo de explotación en lugar de a viviendas para la venta.
Reforma y reposicionamiento (CAPEX y FF&E)
La operación estrella del ciclo actual: tomar un activo obsoleto y elevarlo de categoría. La financiación alternativa financia el CAPEX completo, incluido hasta el 100% del FF&E —mobiliario, equipamiento y tecnología—, contra el valor futuro del hotel reposicionado y su EBITDA proyectado, sin exigir un contrato de explotación firmado.
Refinanciación de deuda hotelera
Cuando la deuda existente ahoga la explotación —vencimientos concentrados, cuotas planas que ignoran la temporada baja—, la operación se reestructura sobre el valor del activo: se unifica el pasivo, se adapta el calendario a la estacionalidad y, si el plan lo justifica, se libera liquidez adicional.
| Operación | Qué cubre la financiación alternativa | Estructura habitual |
|---|---|---|
| Compra de activo hotelero | Hasta el 70-80% del valor (LTV), con tramo mezzanine | Préstamo puente o deuda a plazo con garantía hipotecaria |
| Construcción desde el suelo | El suelo y la obra, con disposición por hitos de certificación | Carencia total hasta la apertura; interés solo sobre el capital dispuesto |
| Reforma y reposicionamiento | Hasta el 100% del FF&E (mobiliario, equipamiento y tecnología) | Bridge-to-bank: capital hasta alcanzar el EBITDA objetivo |
| Refinanciación de deuda hotelera | Deuda existente y liquidez adicional sobre el activo en explotación | Cuotas y vencimientos adaptados a la estacionalidad |
| Coliving y flex living | Mismo tratamiento que el activo hotelero | Puente, deuda privada, mezzanine o club deal según la fase |
Bridge-to-bank: la estrategia que ordena todo el ciclo
Casi todas las piezas anteriores encajan en una misma estrategia, que en el sector se conoce como bridge-to-bank: usar financiación alternativa para atravesar la fase que la banca no financia y llegar al banco con los deberes hechos.
- Compra y CAPEX con financiación alternativa, con carencia total durante la obra.
- Apertura y rampa de explotación: el hotel construye su historial de ocupación y GOP.
- EBITDA objetivo alcanzado: el activo ya es financiable a ojos bancarios y vale más que al inicio.
- Refinanciación con banca en condiciones prime, que cancela la deuda puente.
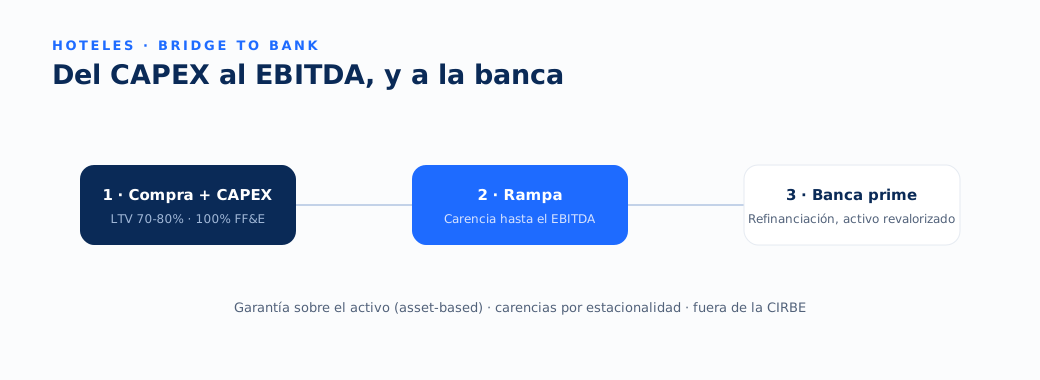
Vista así, la cuestión del coste cambia de perspectiva: la financiación alternativa no es la de los próximos quince años, sino la de los dos o tres que separan el proyecto del activo estabilizado. Se paga más caro un tramo corto para capturar una revalorización que, sin él, no existiría.
Condiciones orientativas en la financiación hotelera privada
No hay tarifa cerrada —cada hotel se estructura a medida—, pero sí un marco de trabajo reconocible en el mercado, que es el que aplica PrestaPro en sus operaciones:
- Cobertura: hasta el 70-80% del valor del activo (LTV), con tramo mezzanine para optimizar el equity del inversor.
- Reposicionamiento: financiación de hasta el 100% del FF&E en proyectos de CAPEX y contract.
- Carencia: total durante la obra y la rampa de apertura; después, cuotas adaptadas a la estacionalidad y a los picos de caja.
- Garantía: hipotecaria sobre el propio hotel o el suelo (asset-based), sin exigencia de preventas ni de contrato de gestión previo.
- Importes y plazos: operaciones de 500.000 € a 50 M€; prevaloración en 48 horas y firma ante notario en 15-21 días.
- Fuera de la CIRBE: al canalizarse mediante financiación privada empresarial, la deuda no computa en la central de riesgos.
El tipo de interés depende del activo, del LTV y del plan de explotación; la cifra exacta se fija tras el estudio de cada operación.
Cuándo dar el paso (y a quién acudir)
Si tu hotel está estabilizado, con historial y sin urgencia, negocia primero con tu banco: probablemente sea tu opción más barata. La vía alternativa gana sentido cuando hay una compra con fecha, una obra o un reposicionamiento por delante, una CIRBE cargada o un activo que todavía no puede demostrar sobre el papel lo que vale.
En ese escenario, el siguiente paso natural es PrestaPro, la marca del Grupo Kontactalia especializada en financiación promotora e inmobiliaria: analiza la viabilidad del activo y de la explotación, dimensiona la estructura —puente, deuda, mezzanine o club deal— y canaliza la operación con su red de inversores hasta la firma. El estudio no cuesta nada: sabrás si tu proyecto tiene recorrido antes de comprometer un euro.
Preguntas frecuentes
¿Qué es la financiación alternativa para hoteles?
Es el conjunto de fórmulas de capital no bancario —deuda privada, préstamos puente, club deals, mezzanine o crowdlending— que permite la compra, la construcción, la reforma o la refinanciación de un activo hotelero. La garantía es el propio inmueble y el criterio decisivo es la viabilidad del plan de explotación, no únicamente el scoring.
¿Se puede construir o reformar un hotel sin financiación bancaria?
Sí. La financiación alternativa financia la construcción desde el suelo y también la reforma o el reposicionamiento del activo, con disposición del capital por hitos de obra y carencia hasta la apertura. En reposicionamientos puede cubrirse hasta el 100% del FF&E (mobiliario, equipamiento y tecnología).
¿Qué es un préstamo puente hotelero?
Es financiación a corto plazo que cubre un desfase —una compra con fecha de firma, una reforma o una refinanciación— hasta que entra la financiación definitiva o se materializa la venta o el reposicionamiento del activo. Es la pieza habitual para no perder una oportunidad por una cuestión de tiempos.
¿Qué significa bridge-to-bank en financiación hotelera?
Es la estrategia de financiar la fase de mayor riesgo del proyecto —compra, obra y rampa de apertura— con financiación alternativa y, una vez el hotel alcanza su EBITDA objetivo, refinanciar la deuda con banca en condiciones más ventajosas, con el activo ya estabilizado y revalorizado.
¿Cuánto cuesta financiar un hotel con financiación alternativa?
No hay tarifa cerrada: el coste depende del activo, del LTV y del plan de explotación, y es superior al bancario a cambio de agilidad y flexibilidad. Durante la obra y la rampa de apertura se trabaja con carencia y solo se pagan intereses sobre el capital dispuesto. PrestaPro fija la cifra exacta tras el estudio.
¿Computa en la CIRBE la financiación privada de un hotel?
No. Al canalizarse mediante financiación privada empresarial, la operación no se declara en la CIRBE, de modo que no consume capacidad de crédito bancario del grupo ni tensiona sus líneas de circulante.
¿El coliving y el flex living se financian igual que un hotel?
Sí. Son activos «con camas», con componente inmobiliario y de explotación, y encajan en las mismas estructuras: puente, deuda privada, mezzanine o club deal, según la fase del proyecto.
¿Quién estructura estas operaciones en el Grupo Kontactalia?
PrestaPro, la marca de financiación promotora e inmobiliaria del grupo: analiza el activo y el plan de explotación, dimensiona la estructura y canaliza la operación con su red de inversores hasta la firma ante notario.
Alejandro Melero García · CEO de Kontactalia Finance
Asesor financiero con más de 15 años de experiencia en financiación alternativa para empresas, promotores y particulares. Sobre el autor · LinkedIn
¿Tienes un proyecto hotelero sobre la mesa?
PrestaPro estudia el activo y el plan de explotación y te da una prevaloración en 48 horas, sin compromiso.
Solicita tu estudio en PrestaPro
PrestaPro estudia el activo y el plan de explotación y te da una prevaloración en 48 horas, sin compromiso.
Solicita tu estudio en PrestaPro