División financiera de Grupo Kontactalia 93 265 00 03 · Banco de España · D238

Nodo de conocimiento · Promotores

Financiación alternativa para promotores inmobiliarios

Actualizado: julio de 2026

En Kontactalia Finance estructuramos financiación alternativa para promotores inmobiliarios: financiamos la compra de suelo y el desarrollo de tu promoción con capital no bancario, en función de su viabilidad y sin las exigencias de preventas ni los tiempos de la banca.

Acceder a PrestaPro →
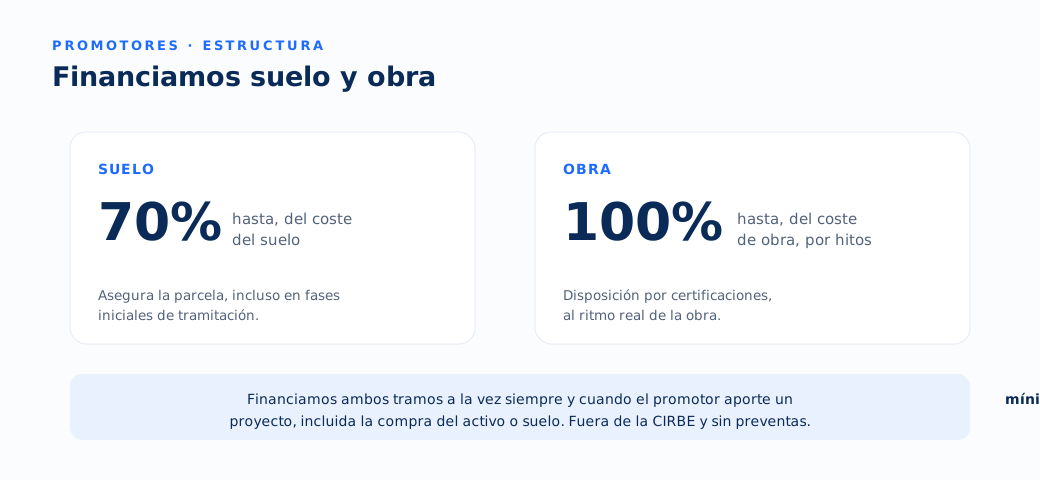
Estructura del préstamo promotor: hasta el 70% del suelo y el 100% de la obra por hitos, con equity del promotor a partir del 20%
Suelo y obra en la misma operación, con un equity del promotor a partir del 20% del coste total. La estructura PrestaPro.
I

El concepto

Qué es la financiación alternativa para promotores

La financiación alternativa para promotores inmobiliarios es el conjunto de fórmulas de capital no bancario —deuda privada, préstamo puente, direct lending, crowdlending o financiación mezzanine— que financian la compra de suelo y el desarrollo de una promoción en función de su viabilidad, sin las exigencias de preventas ni los tiempos de la banca.

La que trabajamos es la deuda privada de promoción: financiamos suelo y obra con garantía hipotecaria sobre el activo y fuera de la CIRBE. La operación la estructura PrestaPro, nuestra marca para promotores.

II

El producto

Tipos de financiación para promotores

Lo primero es saber qué necesitas financiar. Según la fase de tu proyecto, te encaja un préstamo u otro —y a menudo una combinación de varios a lo largo de la vida de la promoción.

Préstamo para suelo

Financiamos la adquisición del suelo —hasta el 70% de su coste— para que asegures la parcela sin inmovilizar todo tu capital. Cubre tanto la compra de un solar como la de una obra parada que quieras retomar, incluso en fases tempranas de tramitación urbanística.

Préstamo promotor (obra)

Es el núcleo del desarrollo: financiamos la construcción de la promoción, con disposición de hasta el 100% del coste de obra liberada por certificaciones. Pagas intereses solo por lo que vas disponiendo, al ritmo real de la obra, hasta la entrega y venta de las unidades.

Préstamo puente

Liquidez a corto plazo para no perder una oportunidad: cerrar una compra, cubrir un desfase de tesorería o anticipar el dinero de una venta o una refinanciación que aún no se ha materializado. Al ser una operación sencilla, podemos firmarla en 7-10 días.

Refinanciación de obra

Reordenamos una financiación existente que se te ha quedado corta o cara: inyectamos liquidez, ganamos plazo y reestructuramos la deuda para que puedas terminar y vender sin asfixiar la promoción ni malvender unidades.

III

El capital

De dónde proviene el dinero

Una vez claro qué necesitas, lo siguiente es de dónde sale el capital. Trabajamos con varias fuentes y elegimos —o combinamos— la que mejor encaja en tu proyecto y su perfil de riesgo.

Fondos privados y fondos de deuda

Capital de fondos especializados en inmobiliario. Según el proyecto, pueden entrar como equity al inicio de la promoción o como préstamo promotor para financiar la obra, lo que aporta músculo para tickets relevantes y plazos exigentes.

Direct lending: family offices e institucionales

Deuda privada prestada de forma directa por family offices e inversores profesionales o institucionales a la sociedad del proyecto, con garantía hipotecaria. Es ágil y se diseña a medida: importe, plazo y disposición sin el corsé de producto de la banca.

Crowdlending y crowdfunding inmobiliario

Plataformas reguladas que agregan a muchos inversores en torno a tu promoción. Diversifican las fuentes de capital, aportan validación de mercado y dan visibilidad al proyecto; encajan bien cuando la operación está bien definida y tiene una historia clara que contar.

Mezzanine

Tramo híbrido entre la deuda senior y los fondos propios. Te aporta apalancamiento adicional —y eleva tu rentabilidad (TIR)— sin diluir tu participación, a cambio de un coste mayor. Es la pieza que completa la estructura cuando el equity disponible es ajustado.

IV

Paso a paso

Cómo se estructura la operación

Más allá de los ratios, lo que distingue a la deuda privada es cómo se monta la operación. La garantía es real —una hipoteca sobre el suelo y la obra futura—, el capital de construcción no se entrega de golpe, sino contra certificaciones de obra ejecutada, y el techo de financiación se mide contra el valor de venta esperado de la promoción (GDV), no contra el balance del promotor. Así el coste financiero acompaña al ritmo real del proyecto y el inversor controla su riesgo en cada disposición.

1Estudio y prevaloración con el proyecto básico, el detalle del suelo y el plan de viabilidad.
2Due diligence técnica y legal: tasación, situación registral, licencias y números de la promoción.
3Estructura y garantías: importe, plazo, hipoteca sobre el activo y calendario de disposiciones.
4Firma y primera disposición para cerrar la compra del suelo o arrancar la obra.
5Disposiciones de obra por hitos y devolución del principal al cierre, con la venta de las unidades.
Requisitos y documentación

Lo que valoramos para estudiar y estructurar la operación. Cuanto más completo llegue el proyecto, más rápida es la prevaloración.

  • Suelo escriturado — la operación parte de un suelo en propiedad o por permuta, debidamente escriturado e inscrito; sobre él se constituye la garantía hipotecaria que respalda la deuda.
  • Experiencia del promotor — valoramos la trayectoria del grupo —promociones entregadas, no solo la sociedad del proyecto—, porque es el mejor predictor de que la obra llegue a término en plazo y presupuesto.
  • Equity — aportas a partir del 20% del coste total, incluida la compra del suelo; ese compromiso de capital alinea intereses y es la condición que hace viable financiar suelo y obra a la vez.
  • Estados financieros — las cuentas de la sociedad y del grupo promotor, que reflejan tu trayectoria económico-financiera y tu solvencia. (Tu experiencia en promociones ya se valora en el punto anterior.)
  • Documentación del proyecto — nota simple y tasación, proyecto y licencia (o su estado de tramitación), plan de viabilidad con costes y plazos, e imágenes comerciales y preventas si las hubiera.
V

Pinceladas

Marco de condiciones

No existe una tarifa cerrada: cada operación se estructura a medida. Estas son las pinceladas del marco con el que trabaja PrestaPro, nuestra marca de préstamo promotor. Las condiciones definitivas —importe, plazo y coste— las fija tras estudiar el proyecto.

  • Obra: hasta el 100% del coste — con el suelo libre de cargas; de forma general, hasta el 80% del coste total (LTC).
  • Suelo: hasta el 70% del precio — financiación de suelo finalista o en gestión, incluso antes de obtener la licencia.
  • Techo sobre venta: 60% del LTGDV — medido contra el valor de tasación futuro de la promoción.
  • Proyectos parados (WIP) — hasta el 50% de la compra del proyecto paralizado y el 100% de la obra pendiente.
  • Equity del promotor: a partir del 20% — del coste total, incluida la compra del suelo (tope global del 80% LTC).
  • Garantía única, non-recourse — hipoteca sobre el suelo y la obra futura, sin avales personales.
  • Carencia total — sin pagar principal ni intereses durante la obra; se devuelve a la entrega de llaves o con las ventas.
  • Disposición por certificaciones — el capital se libera por hitos y solo devengas intereses sobre el saldo dispuesto.
  • Sin CIRBE, sin preventas, sin vinculados — fuera de la CIRBE, sin exigir preventas, sin productos accesorios y sin penalización por cancelar.
¿Y el coste y el importe exactos?

El tipo de interés y la comisión dependen del proyecto, la garantía y el plazo: PrestaPro no publica una tarifa cerrada porque cada operación es distinta. La cifra a medida la define tras el estudio —que resuelve en 48 horas, con aprobación en menos de dos semanas y firma ante notario en 2-4 semanas. Puedes estimarla antes en su simulador.

Estimar en el simulador de PrestaPro →
VI

Comparativa

Deuda privada vs. préstamo promotor bancario

VectorFinanciación alternativa (deuda privada)Banca (préstamo promotor)
Criterio de aprobaciónLa viabilidad del proyecto, el valor del activo y la trayectoria del grupoScoring, balance del promotor y nivel de preventas alcanzado
Financiación de sueloHasta el 70% de su coste, incluso en fases iniciales de tramitaciónPrácticamente nula; exige comprar el suelo con fondos propios
Financiación de obraHasta el 100% del coste, liberado por hitos y certificacionesAtada a su tasadora y a un calendario rígido de certificaciones
Preventas exigidasNo se exigen; se puede arrancar sin comercializarAltas (habitualmente del 50% al 70%) antes de disponer
Equity del promotorA partir del 20% del coste total, suelo incluidoMás exigente, sobre todo si el suelo no está pagado
Plazo de aprobación2-4 semanas (operaciones puente, 7-10 días)3-6 meses de media
GarantíaHipoteca única sobre el activo, non-recourse: sin avales personalesHipoteca más avales personales y garantías adicionales
Estructura y amortizaciónBullet o con carencia de hasta 4 años; principal al cierreAtada a entregas; importes de preventas retenidos
Impacto en CIRBEFuera de la CIRBE: financiación privada empresarialComputa al 100% en la CIRBE del grupo
CosteSuperior al bancario a cambio de agilidad y flexibilidad; a medida, sin tarifa cerradaTIN inferior, pero con más equity, preventas y plazos
VinculacionesNinguna: sin seguros ni productos accesorios; cancelación sin penalizaciónHabituales (seguros, TPV, nóminas) y comisiones por cancelar
FlexibilidadEstructura a medida (suelo, obra, mezzanine; lujo o asequible)Producto estandarizado, con poco margen de adaptación
Cancelación anticipadaPactada y abierta a amortizar al cerrar ventasComisiones y condiciones más rígidas

Análisis completo: financiación alternativa vs. financiación tradicional → · Ventajas de la financiación alternativa →

Cuadro comparativo orientativo. La deuda privada no sustituye a la banca: resuelve lo que la banca no cubre —suelo, arranque sin preventas y agilidad— y puede convivir con ella en la estructura de capital del proyecto. Las condiciones definitivas las fija PrestaPro tras el estudio.

El siguiente paso

Tu operación, en manos de PrestaPro

La financiación alternativa para promotores de Kontactalia Finance se estructura y firma a través de PrestaPro, nuestra marca especializada en préstamo promotor: analiza la viabilidad técnica y comercial, diseña la estructura (suelo, obra, mezzanine) y te acompaña hasta la firma.

Da el siguiente paso →

Con quién firmas

Por qué confiar tu promoción a Kontactalia Finance

Un préstamo promotor compromete suelo, obra y calendario durante años, así que conviene saber exactamente quién estructura la operación. Kontactalia Finance, S.L. (CIF B65071821), división financiera del Grupo Kontactalia, opera desde 2009 como entidad regulada, con seguro de responsabilidad civil y firma ante el notario que tú elijas. Aquí no se firma nada a ciegas: cada registro es público y los certificados originales se descargan más abajo.

"No analizamos únicamente un scoring numérico: analizamos un objetivo, un perfil, una garantía, una capacidad de retorno y un plan de salida claro. Por eso aprobamos operaciones que el banco rechaza."— Alejandro Melero García, CEO de Kontactalia Finance
Alejandro Melero García, CEO y fundador de Kontactalia Finance
Alejandro Melero García
CEO y socio fundador

Asesor Financiero Certificado en crédito inmobiliario (LCCI) por EFPA España y galardonado con la Estrella de Oro a la excelencia profesional.

LinkedInWikidataEFPA · LCCIDesde 2009

Banco de España · D238

Inscrita el 26 de agosto de 2020 en el Registro de Intermediarios de Crédito Inmobiliario, conforme al artículo 27 de la Ley 5/2019 (LCCI).

Registro de Consumo · 439/2013

Inscrita por Resolución de 17 de octubre de 2013 en el Registro Estatal de Empresas (Ley 2/2009), ante el Instituto Nacional del Consumo.

Certificación profesional · LCCI

Nuestro CEO es Asesor Financiero Certificado en crédito inmobiliario (LCCI) por EFPA España. Recertificación de 27/11/2025, vigente hasta diciembre de 2026.

Seguro de responsabilidad civil vigente · Firma ante el notario que elija el promotor · En operaciones con consumidores se aplica la Ley 5/2019 (LCCI).

VII

Preguntas frecuentes

Dudas habituales de los promotores

¿Qué es un préstamo promotor y en qué se diferencia del bancario?

El préstamo promotor financia la compra del suelo y la obra de una promoción. La diferencia de fondo con el banco es que nosotros no te exigimos preventas y aprobamos la operación por la viabilidad del proyecto y la garantía, no por tu balance. En la práctica, eso te permite arrancar antes y con mucha menos burocracia.

¿Cuánto se financia del suelo y cuánto de la obra?

Financiamos la compra del suelo (hasta el 70% de su coste) y la obra (hasta el 100%), y pueden ir juntas en la misma operación. La condición es que aportes un equity mínimo, a partir del 20% del coste total del proyecto, suelo incluido, con un tope global del 80% del coste (LTC).

¿Hace falta tener preventas para conseguir la financiación?

No, y es una de nuestras grandes ventajas frente al banco: no te pedimos un mínimo de preventas. Valoramos la viabilidad del proyecto, el valor del activo y tu trayectoria, así que puedes empezar a construir sin esperar a tener la promoción comercializada.

¿Cuánto equity debe aportar el promotor?

A partir del 20% del coste total, incluida la compra del suelo (tope global del 80% del coste, LTC). Ese capital propio es tu prueba de compromiso: alinea tus intereses con los del inversor y es justo lo que hace posible financiar suelo y obra a la vez con esta flexibilidad.

¿Cómo se dispone la financiación durante la obra?

Por hitos. El dinero de la obra no se entrega de golpe: se libera contra certificaciones de obra ejecutada, a medida que avanzas. Así solo pagas intereses por lo que realmente vas disponiendo y el coste acompaña el ritmo real de la construcción.

¿Qué coste tiene la financiación de promoción?

No trabajamos con una tarifa cerrada: el coste depende del proyecto, la garantía y el plazo, y suele ser algo superior al bancario a cambio de agilidad y flexibilidad. A favor, durante la obra disfrutas de carencia total —no pagas principal ni intereses hasta la entrega o la venta— y no hay penalización por cancelar. PrestaPro te da la cifra exacta tras el estudio, y puedes estimarla antes en su simulador online.

Cómo trabajamos: PrestaPro

¿Cómo estructura PrestaPro la financiación de un promotor?

Montamos la operación como financiación privada empresarial, con garantía hipotecaria sobre el activo y disposición por hitos de obra. Al no pasar por banca, queda fuera de la CIRBE de tu grupo. Todo lo coordina PrestaPro, nuestra marca especializada en promotores, desde el estudio hasta la firma.

¿Qué documentación de proyecto pedís para estudiarlo?

Para darte una primera respuesta rápida nos basta el proyecto básico, el detalle del suelo y un plan de viabilidad con costes y plazos. Para cerrar, sumamos la tasación, la situación registral, tus estados financieros y un breve track record de tus promociones anteriores.

¿Cuánto tardáis del estudio a la firma?

Entre dos y cuatro semanas desde que tenemos el proyecto completo, una vez pasada la due diligence técnica y legal. Si es una operación puente, podemos firmar en siete a diez días.

¿Financiáis suelo en fases iniciales de tramitación?

Sí, y es donde más aportamos. Financiamos la compra de suelo —hasta el 70% de su coste— incluso en fases iniciales de tramitación, algo que la banca tradicional rara vez hace. Incluso podemos entrar en la compra de una obra parada para que la retomes.